Qué son las ayudas de mínimis (y por qué te interesan)
Las ayudas de mínimis son apoyos públicos de ‘pequeña cuantía’ que, por su bajo impacto, de ahí lo de mínimis, no requieren notificación a la Comisión Europea.
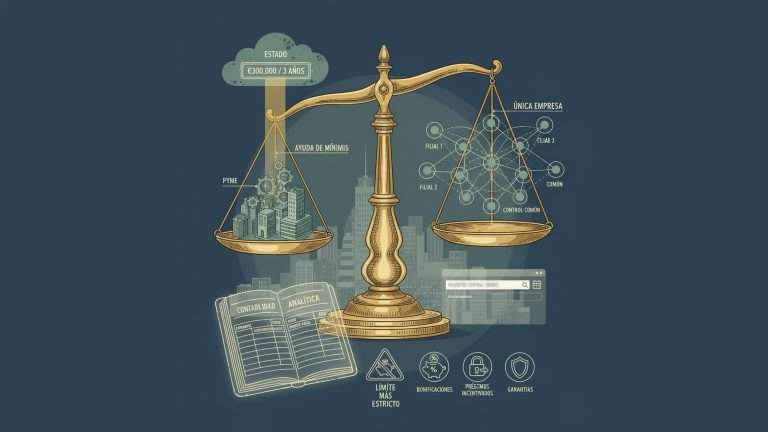
Las ayudas mínimis buscan apoyar a las pymes pero sin que el impacto sobre el libre mercado sea excesivo. Por ello están sujetas a un límite. Desde diciembre de 2023 el límite general subió a 300.000 euros por “única empresa” y por Estado miembro en cualquier período de 3 años (régimen ‘rolling’). Sustituye al antiguo tope de 200.000 euros.
Cuestión importante: el concepto de única empresa, que incluye todas las sociedades vinculadas o bajo control común (vínculos de voto, nombramiento de administradores, influencia dominante o pactos de control). Es el concepto que más errores y sanciones provoca.
Límites y regímenes por sector
- Régimen general (todas las actividades salvo exclusiones): hasta 300.000 euros / 3 años por única empresa en España
- Servicios de interés económico general (SGEI): techo específico de 750.000 euros / 3 años (reglamento de mínimis SGEI)
- Sectores con normativa propia (primaria): 25.000 y 40.000 euros según se trate de sector agrario o pesca
Compatibilidad con otras ayudas del Estado
Puedes sumar siempre que no superes la intensidad de ayuda o el importe máximo aplicable a los mismos costes subvencionables. Si la ayuda de mínimis no está ligada a costes concretos, puede acumularse sin rebasar límites.
Truco práctico: si varias ayudas financian el mismo gasto, aplica el límite más estricto. Lleva trazabilidad por expediente y equivalente de subvención bruta (ESB). Normalmente se exige una contabilidad separada o una contabilidad analítica que permita, en cualquiera de los dos supuestos, proporcionar esa trazabilidad. Ten presente que para el cálculo del ESB se incluyen no solo las subvenciones, sino también bonificaciones de tipos, préstamos con incentivos o ventajas, garantías, incentivos fiscales…
Dónde consultar los mínimis consumidos
Desde el 1/1/2026 los Estados miembros deben usar un registro central (nacional o de la Unión Europea) con publicidad y control de acumulación. En España, la BDNS actúa como registro nacional central y ya puedes acceder a él con el certificado digital de tu empresa.